La valorización de obra es la cuantificación periódica, normalmente mensual, del trabajo ejecutado, valorizado con los precios del contrato. La elaboran el contratista y el supervisor o inspector. Se retrasa por metrados sin sustento, partidas no contratadas, errores en reajustes y amortizaciones, y documentación incompleta. Un control mensual ordenado evita la mayoría de observaciones.
Qué es la valorización de obra y quién la aprueba
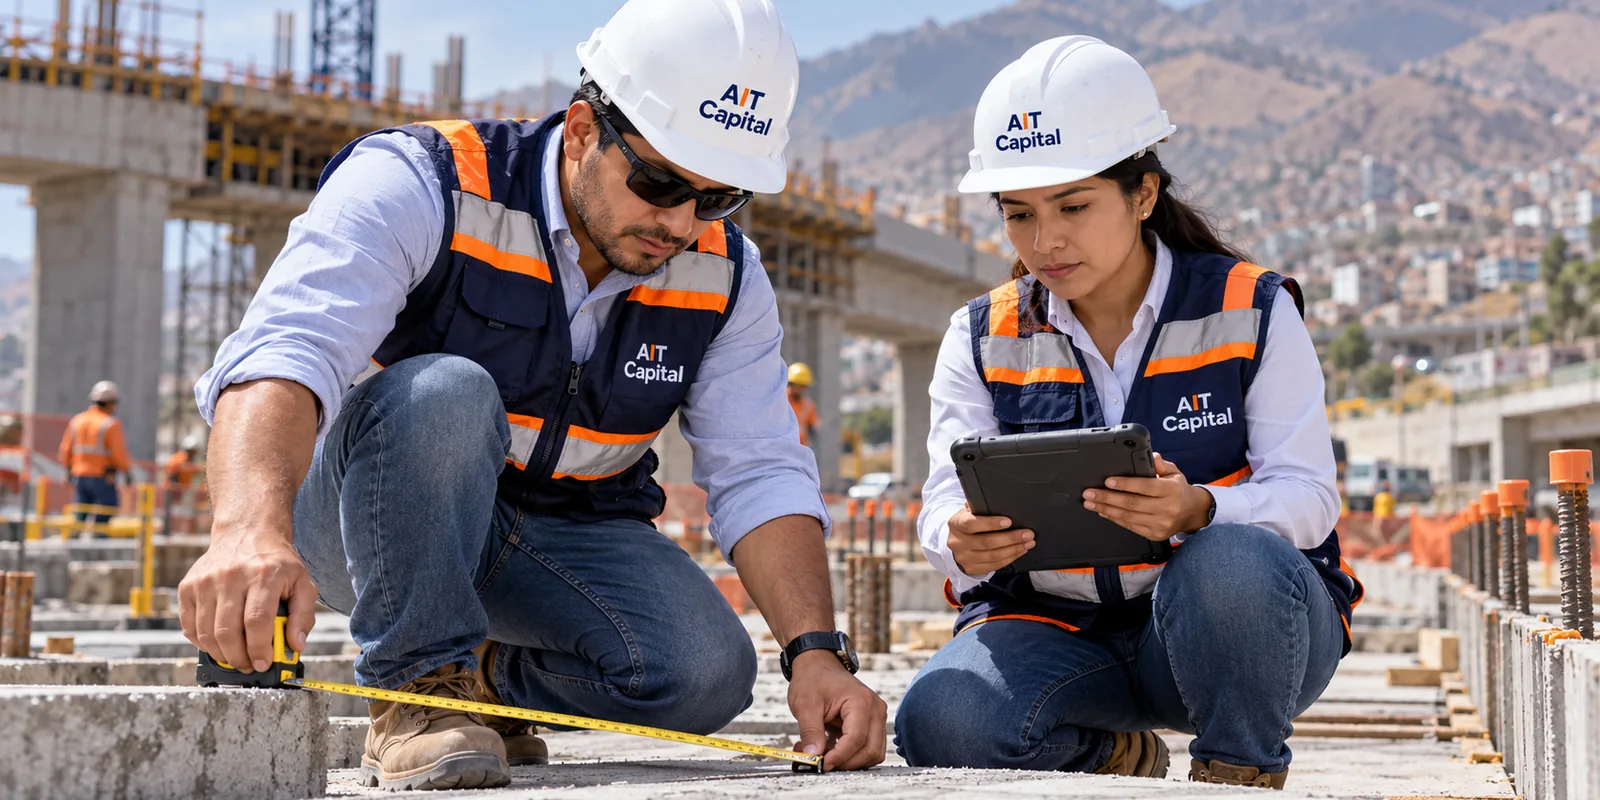
La valorización es el documento que convierte el avance físico en un monto a cobrar. Se calcula multiplicando los metrados realmente ejecutados por los precios unitarios del presupuesto contratado, más gastos generales, utilidad e impuestos, y aplicando los reajustes y deducciones que correspondan. En obra pública la formula el contratista junto con el supervisor o inspector. Luego pasa a la entidad, que la revisa y tramita el pago según la normativa vigente — la Ley N.° 32069 y su Reglamento — y lo que establezcan las bases y el contrato. Cada actor revisa algo distinto. Por eso un error pequeño puede detenerse en cualquiera de las tres mesas.
Error 1: metrados que no se pueden sustentar
Es la causa más frecuente de observaciones. El residente reporta un avance que en campo parece evidente, pero en el papel no tiene respaldo. Faltan planillas de metrados, croquis, fotografías fechadas o protocolos de calidad. El supervisor no aprueba lo que no puede verificar. Y si lo aprueba sin sustento, el riesgo pasa a la liquidación: allí se revisa todo de nuevo. La regla práctica es simple — cada metrado debe poder rastrearse hasta un plano, un ensayo o una anotación en el cuaderno de obra.
Error 2: valorizar partidas o cantidades fuera del contrato
Otro clásico. Se valorizan trabajos que no están en el expediente técnico o que superan el metrado contratado sin un adicional aprobado. Para el equipo de obra «se hizo y se tiene que pagar». Para la entidad, sin resolución de adicional, no existe. Lo mismo ocurre con los mayores metrados en contratos a precios unitarios y con los cambios de especificación que nadie formalizó. La solución no es valorizar y esperar. Es tramitar a tiempo el adicional o la consulta, con su anotación en el cuaderno y su sustento técnico.
Señales de alerta
El metrado acumulado de una partida ya supera el del presupuesto. Hay trabajos ejecutados que no aparecen en ninguna partida. Existen consultas en el cuaderno sin respuesta de la entidad.
Error 3: fallas en reajustes y amortización de adelantos
La valorización no es solo metrado por precio. Incluye el reajuste por fórmula polinómica, la amortización del adelanto directo y del adelanto de materiales, y la deducción de reajustes que no corresponden cuando hubo adelantos. Aquí los errores son silenciosos. Un índice mal tomado, un coeficiente de amortización equivocado o una deducción omitida generan diferencias que el supervisor detecta y devuelve. O peor: que nadie detecta hasta la liquidación, cuando el saldo aparece en contra del contratista. Conviene tener una hoja de cálculo auditada y un responsable que concilie cada mes los adelantos recibidos contra lo amortizado.
Errores 4 y 5: documentación incompleta y falta de seguimiento
Documentación incompleta o desordenada
Una valorización técnicamente correcta puede volver por forma. Faltan firmas, el resumen no cuadra con el detalle, la factura no coincide con el monto aprobado o el expediente llega sin los anexos que exige el contrato. Cada entidad tiene su propio formato y sus propias exigencias. Lo que pide una municipalidad puede no ser lo que pide un gobierno regional. Por eso ayuda una lista de verificación propia de cada contrato, construida a partir de las bases y de las observaciones recibidas en meses anteriores. Resumen de valorización y hoja de detalle por partida. Planillas de metrados con su sustento gráfico. Cálculo de reajustes y amortizaciones. Panel fotográfico y protocolos de calidad. Copia de las anotaciones relevantes del cuaderno de obra.
No hacer seguimiento después de presentar
Presentar no es cobrar. Entre la aprobación del supervisor y el abono hay áreas usuarias, logística, presupuesto y tesorería. Si nadie sigue el trámite, el expediente puede quedarse detenido en una bandeja por un detalle menor. La normativa prevé plazos para el pago y, en caso de demora imputable a la entidad, el reconocimiento de intereses según las reglas vigentes. Pero hacerlos valer exige tener fechas documentadas: cuándo se presentó, cuándo se aprobó, cuándo se observó. Sin ese registro, el reclamo pierde fuerza.
Cómo ordenar el proceso de valorización mes a mes
La valorización no se arma en los últimos días del mes. Se construye durante el mes. Un buen proceso tiene tres momentos. Primero, registro diario del avance con sustento: metrados, fotos y protocolos. Segundo, una prevaloración interna antes del cierre, que compare lo ejecutado con el contrato, detecte partidas en riesgo y cuadre adelantos y reajustes. Tercero, un seguimiento formal del expediente hasta el abono, con fechas y responsables. Este control también alimenta el flujo de caja. Si se sabe qué se cobrará y cuándo, se puede planificar compras, planilla y pagos a proveedores sin sorpresas.
Cómo lo resuelve AIT Capital
En AIT Capital acompañamos la valorización de obra dentro de nuestro servicio de PMO: la gerencia técnica revisa metrados y sustento, el controller financiero concilia reajustes, adelantos y deducciones, y la administración contractual sigue el expediente hasta el pago. El objetivo es concreto — menos observaciones y un cobro más predecible. Si desea revisar sus valorizaciones, escríbanos a contacto@ait.com.pe o al WhatsApp +51 987 729 876.